



後期高齢者医療保険料について
1.保険料の計算方法(令和8年度保険料)
保険料(全体分)= 医療分 + 子ども・子育て支援納付金分(子ども分)
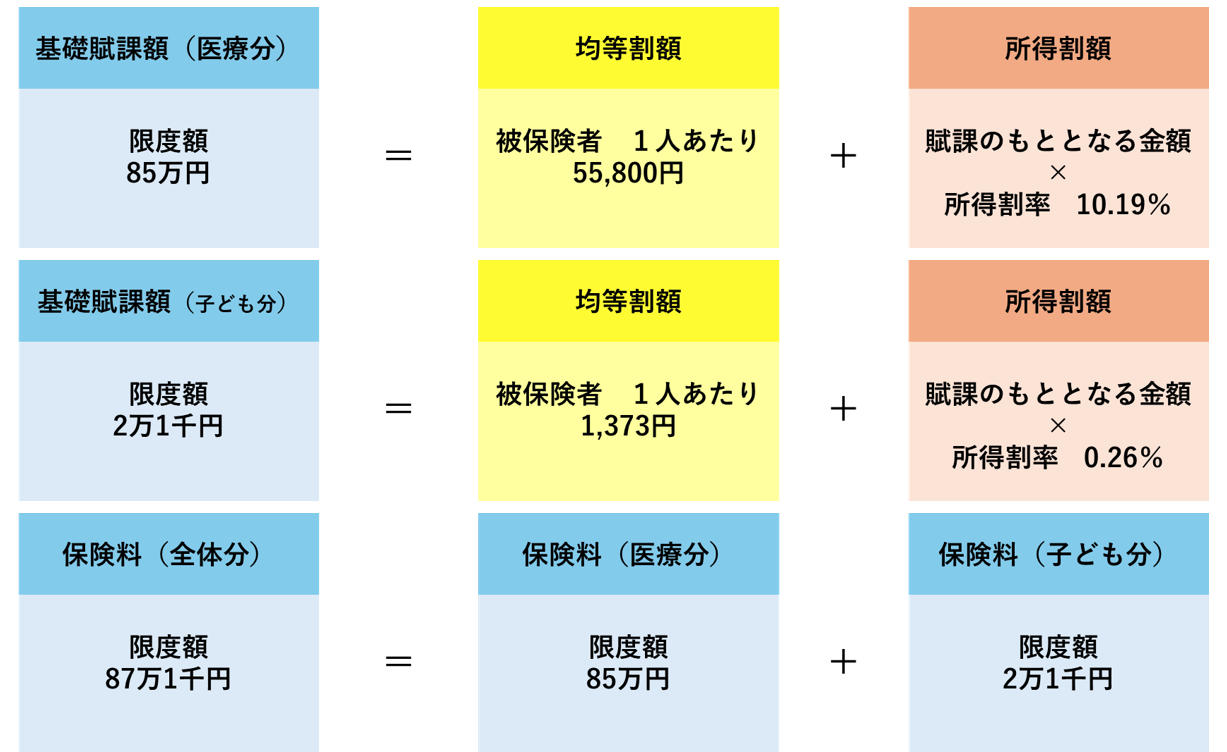
- 保険料は、均等割額と所得割額を合計した金額になります。(賦課限度額は87万1千円)
- 富山県後期高齢者医療広域連合が2年ごとに決定します。
- 所得(賦課のもととなる金額)=前年中の収入額-必要経費(公的年金等控除額や給与所得控除額など)-43万円
- 保険料の賦課限度額が段階的に引き上げられます。(令和8年度は87万1千円に引き上げられました。)
- 所得額を把握するため、住民税・所得税が非課税の方でも住民税申告が必要な場合があります。
2.保険料の軽減措置
1 均等割額の軽減措置
|
軽減割合 |
同一世帯の全ての被保険者および 世帯主の総所得金額等(※1) |
|---|---|
|
7割軽減 (※3) |
基礎控除額(43万円) +10万円×(給与所得者等の数(※2)-1) 以下 |
|
5割軽減 |
基礎控除額(43万円)+(31万円×被保険者数) +10万円×(給与所得者等の数(※2)-1) 以下 |
|
2割軽減 |
基礎控除額(43万円)+(57万円×被保険者数) +10万円×(給与所得者等の数(※2)-1) 以下 |
(※1) 軽減を判定する総所得金額等とは、前年中の収入額から必要経費(公的年金等控除額や給与所得控除額など)を差し引いた金額で、各種所得控除前のものです。また、65歳以上の方の公的年金所得の場合は、そこからさらに15万円減額した金額が軽減判定の際の所得となります。
(※2) 給与所得者等の数とは、同一世帯の全ての被保険者および世帯主のうち、給与所得のある人(55万円を超える給与収入のある人)の数と公的年金等に係る所得のある人(公的年金等収入が65歳未満は60万円を、65歳以上は125万円を超える人)で給与所得のない人の数の合計数です。
(※3)令和8年度及び令和9年度に限る特例措置として、医療分の均等割について、7割軽減を受ける方を対象とし、2%が減免されています。
2 後期高齢者医療制度に加入する前日まで被用者保険の被扶養者であった方への軽減措置
後期高齢者医療制度に加入した日の前日に、会社の健康保険などの被扶養者であった人は、当面の間、保険料の所得割額の負担はなく、資格取得後2年を経過するまでの間に限り、均等割額が5割軽減されます。
被用者保険の被扶養者であったことの確認は、原則として保険者からの通知により行いますが、被扶養者本人からの資格喪失の事実を申し受けて減額賦課を行う機会もありますので、保険料の通知を受けられた際はご確認ください。
3.保険料の納め方
保険料は原則として、特別徴収と普通徴収の2つの方法があります。
|
【特別徴収】 (年金から引き落とし) |
|
|---|---|
|
【普通徴収】 (納付書や口座振替) |
(注意) 特別徴収に切り替わるまでの間は普通徴収になります。新たに加入された方や転入された方などは特別徴収になるまで一定の時間がかかります。 (注意)これまで国民健康保険税で口座振替を利用されていても、後期高齢者医療保険料は口座振替されません。引き続き口座振替をご希望の方は、あらためて口座振替依頼書の提出をお願いします。 |
(注意) 希望により年金からの引き落とし、または口座振替のどちらかを選択できるようになりました。 口座振替をご希望の方は、役場税務課住民税係まで申し出てください。
4.保険料を滞納したとき
特別な理由がなく保険料を滞納したときには、医療機関を受診した際の医療費を全額負担、療養費及び高額療養費などの保険給付の全部又は一部を差し止め、その給付分を滞納保険料に充てる場合があります。また、滞納処分の対象となり、場合によっては財産などが差し押さえられることがあります。
更新日:2026年08月25日